□ 本报记者 梁平妮
□ 本报通讯员 刘 恒
2026年8月,《法治日报》记者获悉,山东省滨州市中级人民法院二审审结一起保险纠纷案。
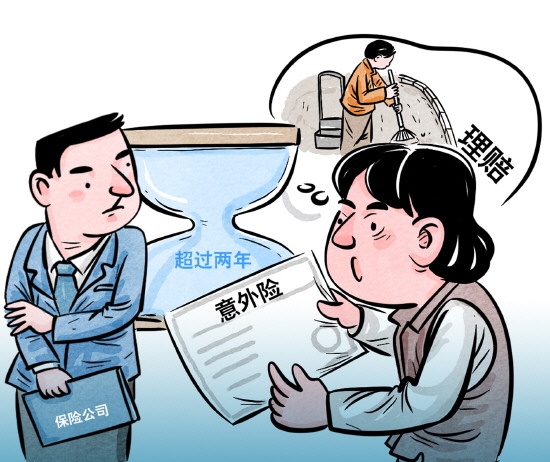
在这起纠纷中,环卫工人在作业时不幸意外身亡,家属时隔数年才得知逝者享有单位投保的团体意外险,遂依法主张理赔。但保险公司以理赔超过两年诉讼时效为由拒绝赔付。一审法院判决保险公司支付理赔金30万元,保险公司不服判决进而上诉,滨州中院最终驳回保险公司的上诉,维持原判。
家属起诉保险公司
2021年2月,环卫工人王秀(化名)在道路作业时遭遇交通事故,经抢救无效不幸离世。经交警部门认定,王秀无违规操作,无需承担事故责任,肇事司机负事故全部责任。
事故发生后,王秀的家属第一时间委托代理人,通过司法途径向肇事方追责索赔,但因不了解王秀所在保洁公司团体意外险的投保事宜,家属未向保险公司提出理赔要求。直至2024年,王秀的家属才偶然得知,王秀生前所属的保洁公司曾为全体环卫工人统一投保团体意外险,案涉事故发生在保险有效期内,符合保险理赔条件。
掌握相关维权证据后,王秀的家属随即向滨州经济技术开发区人民法院提起诉讼,要求保险公司履行理赔义务,支付相应保险金。
案件审理中,保险公司对事故真实性、事故责任划分以及保险合同效力均无异议,亦认可本次事故属于理赔范围,但拒绝赔付,核心抗辩理由为诉讼时效已届满。保险公司辩称,根据法律规定,保险理赔诉讼时效应自保险事故发生之日起计算,案涉事故发生于2021年2月,而王秀的家属直至2025年才提起诉讼,时隔四年,早已超出保险法规定的两年诉讼时效,即便家属此前不知情,理赔权利也不应得到支持。
至此,本案核心争议焦点逐渐清晰:保险理赔的诉讼时效,究竟是从事故客观发生之日起计算,还是从受益人知晓保险权益、具备行权条件之日起计算?
起诉未超法定期限
一审法院经审理查明,2024年之前,王秀家属对涉案团体意外险投保事宜确实全然不知,主观上不存在怠于行使权利的过错。
结合全案事实综合研判,一审法院查明,涉案团体意外险由用人单位统一投保、统一保管保单,但投保信息相对隐蔽,且由于公司内部衔接不畅,劳动者及家属普遍存在信息不对称,难以知晓投保详情,王秀自身同样大概率不了解投保细节,且其意外骤然离世,来不及交代个人相关事宜。事故发生后,其家属积极通过诉讼维权,也足以印证并非故意搁置自身合法权益。
一审法院承办法官王建建告诉记者,诉讼时效制度的核心立法本意,是督促权利人及时行权、稳定社会法律关系,惩戒“躺在权利上睡觉”的怠权行为。
保险法第二十六条规定,人寿保险以外的其他保险的被保险人或者受益人,向保险人请求赔偿或者给付保险金的诉讼时效期间为二年,自其知道或者应当知道保险事故发生之日起计算。而在团体意外险场景中,投保人为用人单位,被保险人为一线劳动者,双方主体分离、信息不对称问题突出,一些劳动者可能并不知晓自身被投保的事实。若机械套用条文,单纯以事故发生日起计算诉讼时效,会导致不知情的受益人无端丧失保险保障,既违背保险分散风险、兜底民生的制度初衷,也明显有失公平。
因此,法律条文规定的“保险事故发生”,核心是指权利人知晓或应当知晓案涉事故属于保险理赔范围、自身享有合法索赔权利。本案中,王秀的家属2024年才知晓保险权益,诉讼时效应从该时间点起算,因此本次起诉并未超过法定期限。
不能机械计算时效
最终,一审法院依法作出判决,判令保险公司向王秀家属支付30万元保险理赔金。
一审判决作出后,保险公司不服,向滨州中院提起上诉,坚持时效抗辩主张,请求二审法院改判,驳回原告诉讼请求。
二审法院经审理核查确认,一审判决事实认定清楚、证据采信确凿,双方当事人在二审期间均未提交新证据,案件核心争议仍聚焦于保险诉讼时效的法律适用问题。
二审法官吴琦重申,诉讼时效制度规制的是有行权能力却怠于行权的消极行为,而非苛责客观上无法知晓、无行权条件的无辜权利人。本案中,王秀的家属自事故发生后始终积极维权,不存在拖延、放弃权益的情形,不能简单照搬事故发生日期机械计算诉讼时效。
2026年4月20日,滨州中院作出终审判决,依法驳回保险公司上诉,维持原判。
“司法裁判既要严守法律条文规范,更要恪守立法本意、彰显司法温度。”吴琦解释,团体意外险是用人单位为劳动者搭建的风险屏障,核心作用是化解劳动者意外风险、保障弱势方的合法权益。针对用人单位统一投保、劳动者家属无从知晓投保事实的特殊情形,机械套用诉讼时效起算规则,极易造成实质不公,让保险保障流于形式。本案判决厘清保险诉讼时效的适用边界,明确了“不知情、未怠权、不失效”的裁判规则,既有力维护了劳动者家属的合法权益,精准契合诉讼时效制度的立法初衷,也为同类保险纠纷案件审理提供了清晰的裁判参考。
 2026年09月23日