□ 本报记者 孙天骄
近日,扬州大学、南通大学等多所江苏高校相继发布通知,在职在编人员工资将逐步通过数字人民币钱包发放。“数字人民币发工资”迅速成为社会热议话题。
数字人民币是中国人民银行发行的数字形式的法定货币,与实物人民币等价,具有法偿性。《法治日报》记者梳理公开资料发现,从工资统发到税费缴纳,数字人民币应用场景正加速向公共服务领域延伸。
与此同时,法律制度的衔接问题随之浮现:数字人民币的法定地位如何在法律上确认,运营机构与用户之间的权利义务如何划定,支付数据的安全边界应如何界定?围绕这些问题,记者采访了上海金融与法律研究院研究员刘远举和北京大学法学院研究员彭錞。
应用场景持续扩围
记者注意到,数字人民币进入工资发放场景,始于试点地区的财政统发实践。2023年5月起,江苏常熟对在编公务员(含参公人员)、事业人员及各级国资单位人员实行工资全额数字人民币发放;同年7月,广东梅州落地全省首个数字人民币统发工资场景。
财税领域的应用也在同步拓展。2026年10月26日,位于山东青岛西海岸新区的中联运通(青岛)国际物流有限公司通过数字人民币,向青岛海关缴纳5.3万元国际航行船舶吨税税款,全国首单使用数字人民币缴纳船舶吨税业务由此落地。
据相关负责人介绍,企业在中国国际贸易“单一窗口”完成数字钱包绑定并签署相关协议后,即可直接使用数字人民币缴税,资金实时从企业数字钱包划转至国库,全程无需线下提交凭证,实现“支付即结算、缴税即入库”。
此前,青岛海关已在一般贸易进口税款、税款保证金、跨境电商零售进口税以及旅检现场行邮税等场景实现数字人民币支付。
支撑场景扩围的,是数字人民币制度框架的调整。中国人民银行《关于进一步加强数字人民币管理服务体系和相关金融基础设施建设的行动方案》于2026年1月1日起实施,明确了新一代数字人民币的计量框架、管理体系、运行机制和生态体系。数字人民币由此从数字现金阶段迈入数字存款货币阶段。
与之配套,中国工商银行、中国农业银行、中国建设银行、中国银行等六家国有大型商业银行相继发布公告,自2026年1月1日起,对开立在该行的数字人民币实名钱包余额,按活期存款挂牌利率计付利息,计结息规则与活期存款一致。
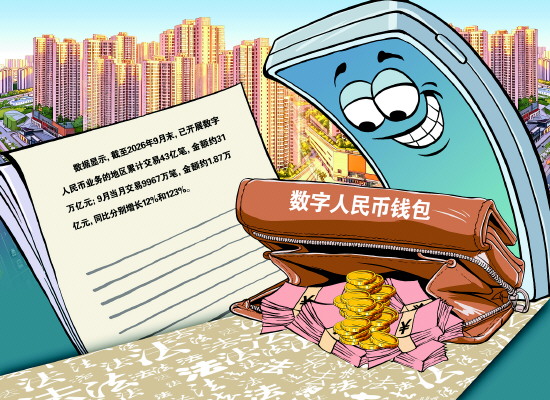
交易数据同步走高。数据显示,截至2026年9月末,已开展数字人民币业务的地区累计交易43亿笔,金额约31万亿元;9月当月交易9967万笔,金额约1.87万亿元,同比分别增长12%和123%。
法定地位如何落定
现行中国人民银行法规定,中华人民共和国的法定货币是人民币。以人民币支付中华人民共和国境内的一切公共的和私人的债务,任何单位和个人不得拒收。
2026年6月23日,十四届全国人大常委会第二十三次会议首次审议中国人民银行法修订草案,草案规定“人民币包括实物形式和数字形式”。分组审议中,有委员建议进一步明确数字人民币的发行、收付、流通规则,并对用户权利保护、交易数据保护作出规定。
刘远举提出,需要以法治平衡数字人民币的隐私保护与合规监管;在国际跨境支付场景中,稳步推进国内法治与国际规则的协同。
彭錞分析,随着2026年1月1日起数字人民币进入2.0阶段,商业银行实名钱包内的余额开始按照活期存款规则计息,数字人民币已不再简单等同于数字现金,而是进一步深度融入商业银行存款和支付体系,其背后是整套国家货币支付基础设施的升级改造。
与第三方支付工具相比,数字人民币的差异首先在于性质。
刘远举说,数字人民币是中国人民银行发行的数字形式的法定货币,和现实流通的纸币等价;第三方支付管理的是存放资金的账户,而数字人民币就是货币本身。“从根本上讲,第三方支付工具无法替代法定货币,因此也不能替代数字人民币。”
彭錞介绍,数字人民币是货币以及与之配套的完整支付体系,第三方支付主要是支付工具,前者是纳入国家法定货币体系的数字货币安排,并非又一款商业机构推出的电子钱包。二者主要是互补关系。现有支付平台本身就可以成为数字人民币的使用渠道。
权责规则怎样厘清
应用场景扩围之后,权利保障成为受访专家关注的重点。
彭錞提醒,以高校通过数字人民币发放工资为例,关键点不在于更换发放渠道,而在于充分保障职工自主支配工资的权利,确保资金使用、转出渠道足够便利;推广过程中应当尊重大家的自主选择,不宜为提高使用率而附加不合理的使用限制。对不熟悉数字工具的老年人等群体,也应保留适当的替代服务。
预付式消费是受访专家提及的另一个场景。彭錞提出,针对健身卡、培训课程等预付式消费,消费者最担心商家倒闭跑路、预付资金被挪用,借助数字人民币智能合约,可以让资金随着服务履约进度逐步拨付,降低挪用风险。他同时强调,这类技术设计必须保留必要的争议处理与纠错机制,不能替代合同约定和法定退款规则。
预付式消费的规则底线已有明确依据。消费者权益保护法实施条例要求,经营者以收取预付款方式提供商品或者服务的,应当与消费者订立书面合同,约定商品或者服务的具体内容、价款或者费用、预付款退还方式、违约责任等事项。《最高人民法院关于审理预付式消费民事纠纷案件适用法律若干问题的解释》则明确,收款不退、丢卡不补、限制转卡等“霸王条款”应依法认定无效。
个人信息保护是另一个关注点。在彭錞看来,支付数据直接关联个人消费习惯与财产状况,推广过程中要清晰划定数据收集、使用、共享的边界,不能因为技术层面可以实现交易追踪,就随意处置各类交易信息。
推广方式还涉及公平竞争。彭錞提出,地方推广应用时,不能把推广数字人民币变成对某一家银行或某一个平台的排他性支持;涉及经营者经济活动的推广政策,应依法开展公平竞争审查。
彭錞认为,数字人民币下一步的发展,除了完善技术和应用场景,还应当完善法律规则,把配套法律规则做得更细致。对普通用户来说,最关心的是资金是否安全、使用是否方便、出现问题谁来负责解决。因此,需要进一步明确运营机构与用户之间的权利义务,把支付差错、资金被盗用、系统故障等情形下的处理程序和责任承担规定清楚。“这些问题不能都交给用户协议,更不能通过格式条款不合理地减轻机构责任、限制用户权利。”
刘远举指出,推广落地的现实阻碍主要来自用户使用习惯,普通用户对于数字人民币的差异化使用感知不强;对小微商户进行受理改造,还会产生一定的改造成本。未来应立足财政补贴、公务支付这类已有基础的场景起步,再逐步拓展到民生消费、企业供应链场景,同时积极探索跨境相关应用,始终把握和现有移动支付是互补而非对立的定位。
漫画/李晓军
 2026年11月07日