□ 王向楠
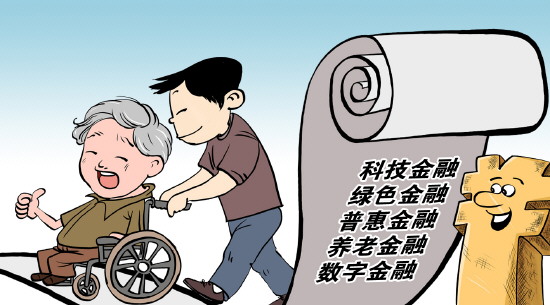
《中华人民共和国国民经济和社会发展第十五个五年规划纲要》提出,提升金融服务实体经济质效,大力发展科技金融、绿色金融、普惠金融、养老金融、数字金融。法治护航养老金融高质量发展,既是写好金融“五篇大文章”的题中之义,更是积极应对人口老龄化、增进民生福祉的重要支撑。
养老金融连接着今天的资金安排与明天的养老生活。养老资金需要长期积累,其管理、使用和传承涉及社会保障、金融交易、财产管理、养老服务、遗产继承等法律关系。部分老年人在获取信息、理解合同和维护权益时还面临一定困难,需要有针对性的制度保护。
发展养老金融,既要为长期交易提供稳定的规则,也要为老年人行使权利提供切实的保障。通过明确权利义务、规范权力运行和畅通救济渠道,使各方作出承诺时有所遵循、履行承诺时受到约束。有了制度保障,居民才能够安心安排养老生活,金融机构和养老服务提供者也能形成稳定的经营预期,彼此之间的长期信任便有了可靠基础。
一、养老金融的特性凸显法治价值
养老金融既支持居民积累、管理和使用养老资金,也支持养老产品与服务供给。这些活动兼具经济意义与民生意义,法治需要统筹发展与保护:在保障财产权利、维护交易秩序的同时,明确各方责任,合理安排风险承担。
第一,长期安排需要稳定的权利保障。居民积累和使用养老资金的过程往往长达数十年,其间政策、金融机构经营以及个人健康和家庭状况都可能发生变化。面对这些变化,制度调整应遵循法定权限和程序,妥善安排新旧规则的过渡;合同变更和业务承接应保护既有的合法权益。规则保持必要的连续性,调整过程公开、有序,居民和金融机构就更容易作出长远安排。
第二,多元法律关系需要协调统一的治理规则。基本养老保险、个人养老金、商业保险和养老服务合同各有制度依据,公共保障与市场交易也各有责任边界。公共部门依照法定职责落实保障,市场主体依法提供服务、承担经营责任。随着金融与养老服务日益融合,相关监管部门需要在各自法定职责范围内加强协作,推动相关规则有序衔接,并统一行政裁量和执法尺度,使同类业务适用一致的监管要求。这样既有助于维护公平竞争,也便于经营者准确把握自身的权利义务。
二、以法治保障养老资金积累与运用
养老资金从缴存、投资到领取,既需要稳定的制度安排,也需要持续的责任约束和权利保障。
第一,以专业责任和契约约束保障长期资金运用。受托人、托管人和投资管理人应当依照各自适用的法律和合同履职,使管理、保管与监督相互配合。金融机构可围绕客户的长期养老利益完善公司治理和考核机制,将审慎管理、利益冲突防范等要求落实到业务决策中,并通过监督检查和责任追究保障执行。这些制度约束有助于引导金融机构的经营行为更好地服务于客户的养老需要。
长期养老承诺的兑现,还需要把专业管理责任落实到合同履行和争议救济之中。现行规则已对产品适当性管理和相关产品的信息披露作出规定。金融机构开展养老业务,还应关注客户退休或照护需求发生变化时的合同履行。对于附带养老社区入住资格或护理服务权益的产品,金融机构与养老服务提供者应依据各自的承诺明确责任,使资金安排与服务保障相互衔接。合作关系发生变化时,各方应依照法律和合同处理履约及调整事项。
第二,在数字化发展中维护平等参与和自主决定。无障碍环境建设法为老年人便利获取信息、平等享受社会服务提供了法律保障;个人信息保护法则保护老年人在个人信息处理中的知情权、决定权等合法权益。随着算法推荐和大模型客服进入养老业务,金融机构需要将相关规定要求落实到营销、决策和服务的全过程,依法保护个人信息,保障自动化决策的透明度和结果公平。采用外部技术或调整合作关系时,金融机构还需明确各方职责,妥善安排信息处理和后续服务。更重要的是,技术应用要有助于老年人充分知情、自主选择,使数字服务的便利真正转化为平等参与的机会。
三、以法治促进养老服务供给与持续履约
法治对养老服务供给的支持,既体现在改善融资环境上,也体现在保障养老托付和持续履约上。通过保护合法产权、保障合同履行和维护公平竞争,法治为社会资金参与养老服务创造了条件。投资和经营预期越清晰,各类养老服务提供者就越能立足长期需求安排投入。
第一,以清晰的权利义务改善养老服务融资环境。养老服务项目的公益属性和经营方式各有特点,相关制度需要兼顾公益用途保护与合理融资需求。公共部门依照政策和预算管理要求落实补助、政府购买服务等责任,能够为项目持续经营提供较为稳定的预期。在落实公共支持的同时,项目融资还需要清晰的权利基础:相关财产和权益的权属、用途及处分条件应依法明确,金融机构在此基础上结合项目经营收支,评估偿债能力和融资风险。
第二,以有序处置和有效救济保障养老服务接续。养老机构预收费监管、押金和会员费存管、退费等,均已有制度规定。笔者认为,今后的重点在于推动相关规则协调落实。养老机构依法承担履约和退费责任,存管银行依照规定和协议履行存管职责,相关部门依法开展监管和风险处置。养老机构停业或更换运营方时,需要统筹债务处理、照护接续与争议解决。对于依法进入破产程序的养老机构,债权清偿应按法定程序办理。
(作者系中国社会科学院金融研究所研究员、保险与社会保障研究室主任)
 2026年11月20日